The Issue and Implication of Measurement of Own-account Software
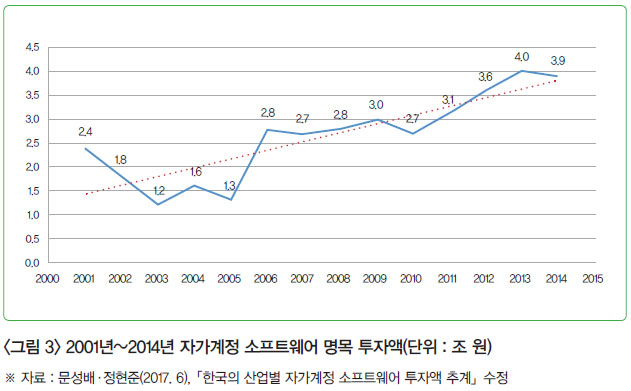
자가계정 소프트웨어 투자액은 기업이나 정부부처가 스스로 사용하기 위해 내부적으로 개발한 소프트웨어 지출액이며 한국의 경우 2014년 기준 3.9조 원으로
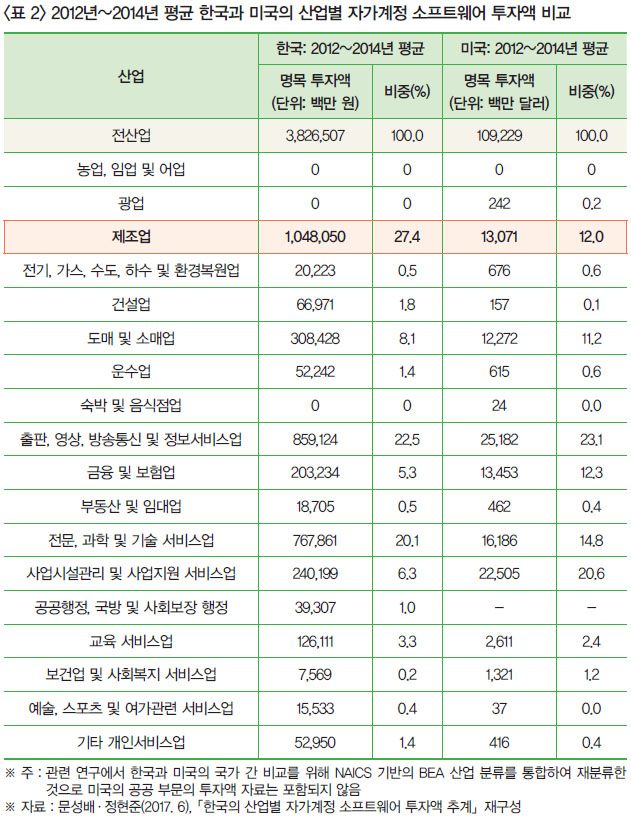
산업별로는 제조업의 비중이 27.4%로 가장 높으며 국내 서비스 산업의 생산성 제고를 위해서는 기업 내부적으로 자가계정 소프트웨어 투자를 늘려 소프트웨어 관련 기술 기반을 확보해야 할 것으로 보임
The value of Korea’s own-account software is estimated at 3.9 trillion won in 2014
At industry level, Korea’s own account software is concentrated in manufacturing sector and in a few service sectors such as Information and communication service and science and technology service
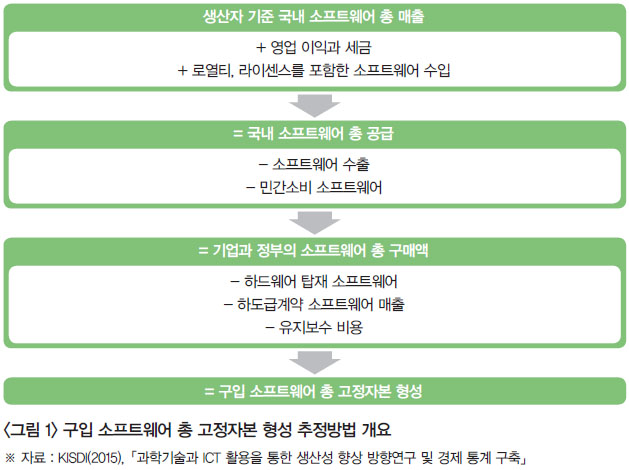
자산으로서 소프트웨어와 자가계정 소프트웨어
1990년 이후 기업 생산 활동에서 소프트웨어 역할과 중요성이 증대하기 시작함
생산 활동에서 소프트웨어의 비중과 역할이 커지면서 1993년 UN의 국민계정체계 지침(Guideline)에서 소프트웨어의 자산성을 처음으로 인정하였고, 이후 소프트웨어는 고정자본형성 추계에서 독립적인 자산 유형으로 분류되고 있음1
2001년 OECD는 소프트웨어 정의, 자산성이 인정되는 범위, 원본과 사본에 대한 처리, 고정자본 형성과 유지보수 간의 구분 등 투자액 산정에 대한 기준안을 마련하였음2
우리나라에서는‘소프트웨어개발공급’항목이 2000년 산업연관표부터 별도의 분류로 신설되어 고정자본 형성표에서 자본재로 분류되기 시작함
소프트웨어 자산의 측정과 자가계정 소프트웨어에 대한 고려
기업이 투자하는 소프트웨어는 크게 패키지 소프트웨어, 주문형 소프트웨어 그리고 자가계정 소프트웨어 3가지 유형으로 구분할 수 있으며 해당 소프트웨어의 구매 또는 투자 모두 자산형성을 위한 투자액에 해당함
외부로부터 구매하는‘구입 소프트웨어’인 패키지 소프트웨어와 주문형 소프트웨어는 전체 매출액 중 민간소비와 중간재 투입액을 차감함으로써 총 고정자본 형성에 반영할 수 있음
하지만, 산업별로 기업 내부에서 소프트웨어 전문 인력을 활용하여 직접 제작한 자가계정 소프트웨어에 대한 투자액 추계는 기업들이 관련 비용을 회계장부에서 투자로 처리하지 않기 때문에 국민계정에서도 충분히 고려되지 못하고 있음
미국, 일본, 캐나다를 비롯한 세계 주요국들은 산업별 취업자 및 노동 관련 미시자료를 활용하여 추계하고자 하며3 국내에서도 관련 연구4가 이루어짐
자가계정 소프트웨어 투자액 추계과정에서 이슈와 쟁점
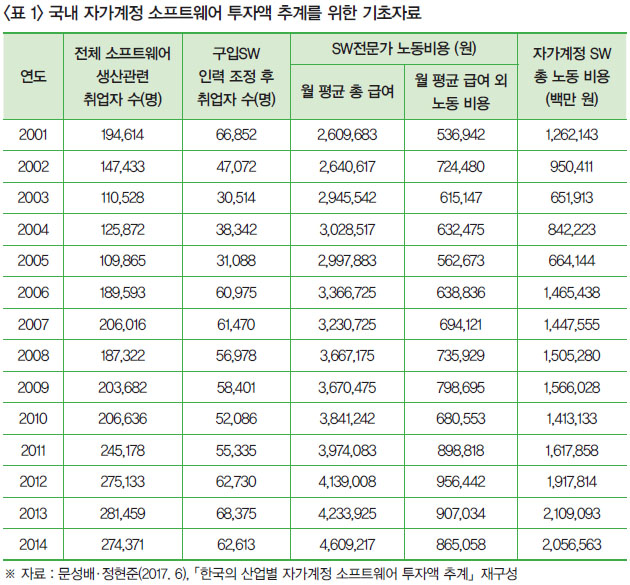
(산업별 소프트웨어 생산 인력) 산업별 소프트웨어 생산인력을 추계하기 위해서는 산업별·직업소분류별 취업자 통계 자료가 필요함
2001년부터 2009년까지는 한국고용정보원의 산업직업별 고용구조 조사 자료를 이용할 수 있으며, 2008년 이후에는 지역별 고용조사 자료를 활용할 수 있음
(구입 소프트웨어와 중복 계상) 외부로 판매된 구입 소프트웨어와 중복 계상을 피하기 위하여 패키지 소프트웨어와 주문 소프트웨어를 생산하는 산업에 대해 노동 비용을 조정해야 함
캐나다의 경우 구입 소프트웨어 산업의 개발인력 전체 노동 비용 중 최대 1%까지만 자가계정 소프트웨어의 노동 비용으로 간주하며, 미국의 경우 소프트웨어 생산 관련 취업자 수의 1%를 최대치로 설정하는 방식을 택함5
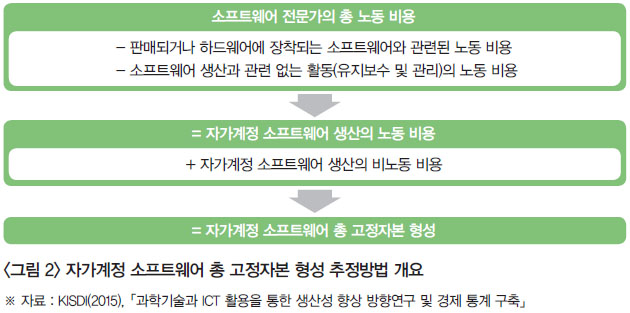
(총 노동 비용 계상) 소프트웨어 생산 인력의 월평균 총 급여와 급여 외 노동 비용을 합산하여 총 노동 비용을 구해야 함
OECD는 자가계정 소프트웨어의 비용구조가 구입 소프트웨어의 생산 산업과 유사할 것으로 가정하고 관련업(컴퓨터 프로그램, 시스템 통합 및 관리업(62))의 자료를 이용할 것을 권고하고 있음6
노동 비용 계상 시 소프트웨어 개발과 직접적으로 관련이 있는 노동 시간만으로 한정 해야 하며, 미국 경제분석국(Bereau of Economic Analysis)과 OECD는 소프트웨어 전문가의 노동 시간 중 50%만을 소프트웨어 개발에 투입한다고 가정할 것을 권고하고 있음7
국내에서 산업별 소프트웨어 인력의 노동 비용은 임금구조 기본 통계조사와 기업체 노동 비용 조사 자료를 활용할 수 있음
(비노동 비용 계상) 총 노동 비용에 중간재와 자본 서비스 등 최종 비노동 비용을 합하여 최종 투자액을 구할 수 있음
특히 비노동 비용의 중간재 계상 시 구입 소프트웨어가 이중으로 계상되어 소프트웨어 투자액이 과대 추정되지 않도록 해야 하며 일반적으로 이를 고려하여 중간재의 60% 정도만을 인정
국내 산업별 자가계정 소프트웨어 투자액과 미국과의 비교
국내 자가계정 소프트웨어 투자액은 경제 상황에 따라 약간의 변동이 있기는 하나 꾸준히 증가하는 추세를 보임
1990년대 후반 발생한 닷컴열풍으로 자가계정 소프트웨어 투자액이 증가하였으나8 2000년대 초반 버블 붕괴와 함께 크게 감소하였고 이후 2010년대 초반까지 꾸준히 증가하는 추세를 보이고 있음
2014년 기준 우리나라의 총 고정자본 형성액은 433조 원으로 자가계정 소프트웨어 투자액 3.9조 원은 총 고정자본 형성액의 1%에 미치지 못하는 것으로 나타남
2012년~2014년 기준 미국의 자가계정 소프트웨어 투자액은 109,229백만 달러(약 120조 원)로 한국의 투자액 3.8조 원에 비해 약 32배 정도를 투자하고 있으며 한국의 투자액이 절대적으로 낮음
(제조업) 미국에 비해 제조업 비중이 큰 우리나라는 산업별 투자액 비중 비교에서 제조업의 자가계정 소프트웨어 투자액 비중이 27.4%로 미국(12.0%)에 비해 월등히 높게 나타남
그러나 한국의 총 고정자본 형성에서 제조업이 차지하는 비중이 1/3 정도라는 국내 상황을 감안할 때 그리 높지 않은 것으로 볼 수도 있음
(서비스업) 한국은 서비스업 중에서는 출판, 영상, 방송통신 및 정보서비스업(22.5%)과 전문, 과학 및 기술 서비스업(20.1%)의 자가계정 소프트웨어 비중이 높은 것으로 나타남
국내 서비스 산업에서 자가계정 소프트웨어 투자액의 절대치가 낮은 것은 서비스 산업 내 소프트웨어 관련 원천 기술이나 기술 기반이 부족한 것으로 해석할 수 있음
시사점
(정부 관점) 국가 간 경쟁 우위의 원천으로 지식 생산물, 특히 소프트웨어의 중요성이 높아짐에 따라, 국민 계정에서 소프트웨어 투자 지출 및 자본주금(Capital Stock) 추계를 보다 정확하게 반영하는 것이 매우 중요해짐
자가계정 소프트웨어 투자액 추계 과정에서 쟁점이 되는 인력 범위, 노동 비용의 조정, 비노동 비용의 추계와 관련하여 국가별·연구자별 차이가 존재하며 이에 대한 보완이 필요할 것임
(기업 관점) 특히 기업들이 내부적으로 전문 인력을 고용하여 소프트웨어를 직접 개발하여 사용하는 이유는 기업에서 생산하는 제품과 서비스의 경쟁력과 차별성이 기업 내부의 소프트웨어 기술력에 의존하기 때문임
다만, 국내 구입 소프트웨어 시장이 크지 않거나 전문 인력의 임금이 상대적으로 낮을 경우 기업들이 구입 소프트웨어 대신 자가계정 소프트웨어 방식으로 소프트웨어를 개발·활용할 수 도 있기 때문에 구입 소 프트웨어 투 자액과 같이 상대비교하는 것이 필요함
1 UN(1993), The system of National Accounts
2 OECD(2002), Report of the OECD task force on software measurement in the national accounts
3 Sharpe, A(2014), What explains the Canada-U.S. Software Investment Intensity Gap?
4 강석훈(2003), 박성빈(2003), 문성배·정현준(2017)
5 Jackson, Chris(2003), Capitalization of software in the National Accounts. Income and Expenditure Accounts technical series, Statistics Canada, Income and Expenditure Accounts Division, Catalogue No. 13-604-MIE – No. 037.
6 OECD(2002), Report of the OECD task force on software measurement in the national accounts
7 Moylan, Carol(2001), Estimation of Software in the U.S. National Accounts: New Developments. Bereau of Economic Analysis
8 강석훈(2003) ,“한국의 소프트웨어 자본스톡 추계” 통계연구. 18(1). 59-84